Esportare macchine agricole nel 2026 significa confrontarsi con uno scenario profondamente diverso rispetto a pochi anni fa. I mercati con le prospettive di crescita più rapida sono India, Africa subsahariana, Asia e America Latina, mentre Europa occidentale e Nord America restano mercati maturi e più competitivi. Allo stesso tempo, digitalizzazione, agricoltura di precisione e automazione stanno modificando rapidamente la domanda. Per le imprese italiane, sviluppare il business all’estero richiede quindi una strategia che integri analisi dei mercati, selezione dei partner, conformità normativa, assistenza tecnica e capacità di adattare l’offerta alle specifiche esigenze locali.
Macchine agricole italiane: un settore strutturalmente orientato all’export
La meccanica agricola rappresenta uno dei comparti nei quali il Made in Italy esprime una combinazione particolarmente efficace di competenza ingegneristica, capacità di personalizzazione e specializzazione produttiva. Trattori, macchine operatrici, attrezzature, componentistica, sistemi per l’irrigazione e soluzioni digitali costituiscono un ecosistema industriale articolato, composto da grandi gruppi ma anche da numerose PMI altamente specializzate.
I numeri del settore nel 2025
I dati più recenti confermano il peso strategico dei mercati internazionali.
il valore complessivo della produzione italiana del settore ha raggiunto 14,3 miliardi di euro (+2,1% sull’anno precedente)
la componentistica è cresciuta del 7,6%, fino a 3,5 miliardi di euro
la produzione di ricambi e parti di macchina è salita dell’8,6%, a circa 1,3 miliardi di euro
esportazioni totali di tecnologie agromeccaniche: circa 6,7 miliardi di euro (-1,7%)
macchine operatrici e attrezzature: circa 4,4 miliardi di euro
trattrici: 1,4 miliardi di euro
saldo commerciale del comparto: positivo per circa 4,6 miliardi di euro
Questi dati mostrano come l’internazionalizzazione non rappresenti una possibilità accessoria per i costruttori italiani, ma una componente strutturale del loro modello di business.
Il mercato mondiale sta cambiando: una nuova geografia della meccanizzazione agricola
La principale trasformazione che caratterizza il settore nel 2026 riguarda la geografia della domanda.
Negli ultimi anni molti mercati maturi hanno attraversato una fase di rallentamento determinata dalla riduzione della redditività agricola, dall’aumento dei costi di finanziamento, dalle tensioni geopolitiche e da nuove politiche commerciali. Nel 2025 le vendite di trattori hanno registrato flessioni significative negli Stati Uniti, in Germania, Francia e Regno Unito. Parallelamente, altri mercati stanno mostrando tassi di crescita molto più elevati.
Questa evoluzione non significa che la domanda mondiale di macchinari agricoli stia diminuendo in maniera strutturale. Al contrario, le esigenze legate all’aumento della produzione alimentare, alla scarsità di manodopera, alla gestione delle risorse naturali e alla necessità di migliorare le rese agricole continuano a sostenere la meccanizzazione.
Le previsioni FederUnacoma 2026-2029
FederUnacoma stima che gli scambi internazionali di macchine agricole possano tornare a crescere nel periodo 2026-2029 a un ritmo medio dell’1,9% annuo, raggiungendo circa 92,5 miliardi di euro alla fine del periodo.
Africa subsahariana: +4,8%
Asia: +3,8%
America Latina: +2,9%
Per le aziende italiane diventa quindi fondamentale superare una strategia concentrata esclusivamente su Europa occidentale e Nord America e analizzare con maggiore attenzione i nuovi poli della domanda globale.
Mercato
Dato chiave
Prospettiva 2026-2029
India
circa 1,1 milioni di trattori venduti nel 2025 (+20%)
già il mercato più grande al mondo, forte pressione competitiva sui prezzi
Africa subsahariana
meccanizzazione ancora molto eterogenea
+4,8% annuo, la stima più alta tra le regioni citate
Asia (esclusa India)
mercati in forte espansione
+3,8% annuo
America Latina
Brasile, Argentina, Cile: grandi superfici agricole
+2,9% annuo
Turchia
interscambio italo-turco vicino a 500 milioni di euro nel 2025
mercato vicino, base agricola e manifatturiera solida
Stati Uniti
perdita stimata per l’industria italiana oltre 230 milioni di euro nel 2025 per nuove tariffe
mercato maturo, ma più complesso
Europa occidentale
Francia, Germania, Spagna, Regno Unito: mercati fondamentali per tecnologie evolute
mercato maturo, alta concorrenza
India: il più grande mercato mondiale per numero di trattori
Tra i mercati che meritano maggiore attenzione, l’India occupa una posizione particolare.Nel 2025 il Paese ha raggiunto circa 1,1 milioni di trattori venduti, il massimo storico, con una crescita superiore al 20% rispetto all’anno precedente. I primi quattro mesi del 2026 hanno ulteriormente confermato il trend: su circa 512 mila trattori venduti complessivamente nei principali mercati monitorati, circa 375 mila sono stati assorbiti dall’India.
Tuttavia, interpretare questi numeri esclusivamente come una grande opportunità commerciale sarebbe riduttivo. Il mercato indiano presenta una forte industria locale e una significativa pressione competitiva sui prezzi. Per i produttori italiani, le opportunità più interessanti tendono quindi a concentrarsi nelle tecnologie specialistiche, nelle attrezzature ad alto valore aggiunto e nelle applicazioni capaci di migliorare produttività, precisione ed efficienza.
Macchine per colture specializzate, lavorazione del terreno, irrigazione, raccolta, viticoltura, orticoltura, post-raccolta e agricoltura di precisione possono trovare spazi importanti se supportate da una strategia commerciale adeguata.
Come segmentare il mercato indiano
In un mercato delle dimensioni dell’India, inoltre, non è sufficiente identificare il Paese come target. È necessario analizzare gli Stati federati, le colture prevalenti, la dimensione media delle aziende agricole, il livello di meccanizzazione e l’organizzazione della distribuzione. In altre parole, la segmentazione geografica diventa importante quanto quella merceologica.
Africa: meccanizzazione e aumento della produttività
Anche il continente africano rappresenta una delle aree con maggiore potenziale nel medio-lungo periodo.
In molti Paesi africani, la crescita demografica e la necessità di aumentare la produzione alimentare stanno rendendo la modernizzazione dell’agricoltura una priorità economica e politica. Il livello di meccanizzazione rimane tuttavia estremamente eterogeneo: accanto ad agricolture già relativamente strutturate esistono vaste aree nelle quali le attività continuano a essere caratterizzate da una ridotta intensità tecnologica.
Nel 2026 FederUnacoma ha rafforzato le attività di promozione della tecnologia italiana in mercati come Marocco, Kenya ed Etiopia, sottolineando proprio la necessità di introdurre tecnologie in grado di aumentare la produttività agricola.
Cosa cercano davvero i mercati africani
L’opportunità per i produttori italiani non consiste necessariamente nell’esportare le stesse macchine utilizzate nei mercati europei. In molti contesti africani risultano decisive robustezze, semplicità di manutenzione, disponibilità dei ricambi, adattabilità alle condizioni climatiche e sostenibilità economica dell’investimento.
Questo aspetto evidenzia uno dei principi fondamentali dell’internazionalizzazione nel settore agromeccanico: il prodotto tecnicamente più avanzato non è sempre il prodotto più adatto al mercato. La capacità di calibrare tecnologia, prezzo e livello di complessità rispetto alle reali esigenze degli utilizzatori rappresenta spesso il fattore determinante per il successo.
America Latina e Turchia: mercati da valutare con una strategia selettiva
Anche l’America Latina presenta prospettive interessanti. Brasile, Argentina, Cile e altri mercati della regione dispongono di grandi superfici agricole, importanti filiere agroalimentari e una domanda significativa di tecnologie per migliorare efficienza e produttività.
Le previsioni citate da FederUnacoma indicano per l’area latino-americana una crescita degli scambi agromeccanici vicina al 3% annuo nel periodo 2026-2029.La concorrenza, tuttavia, è molto intensa e comprende sia grandi costruttori internazionali sia produttori locali. Per le imprese italiane diventa quindi particolarmente importante individuare nicchie nelle quali le proprie competenze possano generare un reale vantaggio competitivo.
La Turchia rappresenta invece un mercato geograficamente più vicino e caratterizzato da una significativa base agricola e manifatturiera. Nel 2025 l’interscambio italo-turco nel comparto della meccanica agricola ha sfiorato i 500 milioni di euro, con esportazioni italiane nell’ordine dei 230 milioni. L’Italia si è confermata uno dei principali fornitori del mercato turco.Anche in questo caso, tuttavia, prezzo, produzione locale e condizioni macroeconomiche rendono necessaria un’attenta valutazione del posizionamento.
Stati Uniti ed Europa restano strategici, ma aumentano le complessità
La crescita dei mercati emergenti non significa che Europa e Stati Uniti abbiano perso rilevanza.Francia, Germania, Spagna, Regno Unito e Nord America restano mercati fondamentali per la meccanica agricola italiana, soprattutto per le tecnologie più evolute. Si tratta però di aree mature, nelle quali la competizione è particolarmente intensa e la domanda dipende in misura rilevante dalla redditività delle aziende agricole, dagli incentivi disponibili e dalle condizioni del credito.
Gli Stati Uniti costituiscono l’esempio più evidente del cambiamento avvenuto rispetto a quanto raccontato nel nostro precedente approfondimento sull’ export di macchine agricole.Nel 2023 e nel 2024 rappresentavano il primo mercato di destinazione delle tecnologie agricole italiane; nel 2025, invece, le nuove politiche tariffarie hanno contribuito a una perdita per l’industria italiana stimata da FederUnacoma in oltre 230 milioni di euro.
Questo scenario mostra quanto sia importante diversificare geograficamente il portafoglio dei mercati. Dipendere eccessivamente da uno o due Paesi espone infatti l’impresa a cambiamenti normativi, tariffari o geopolitici che possono modificare rapidamente le condizioni di competitività.
Precision farming, robotica e intelligenza artificiale cambiano la domanda
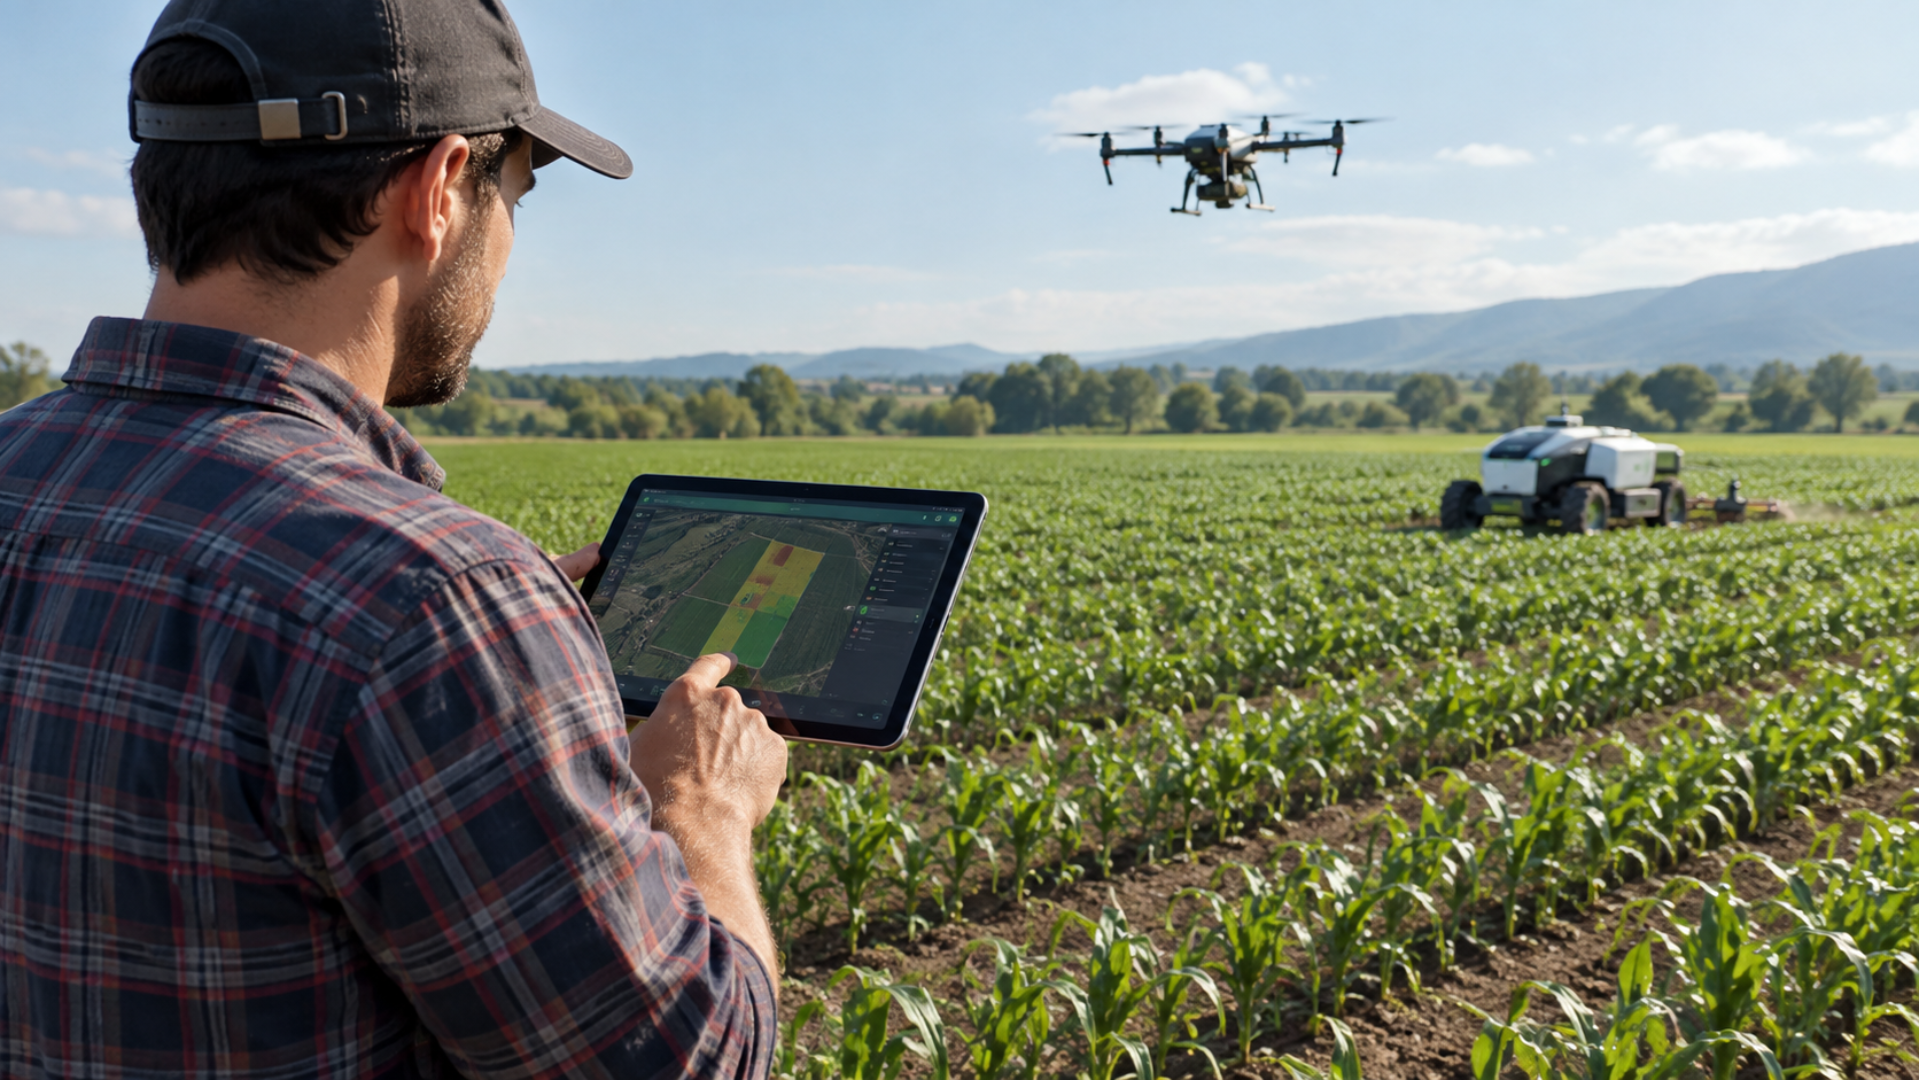
La seconda grande trasformazione del settore riguarda la tecnologia.Il futuro della meccanizzazione agricola non coincide più semplicemente con macchine più potenti o produttive. Il valore si sta progressivamente spostando verso la capacità di raccogliere dati, automatizzare le lavorazioni e utilizzare in maniera più efficiente acqua, fertilizzanti, prodotti fitosanitari ed energia.
Tra le tecnologie che stanno trasformando trattori e attrezzature in vere piattaforme tecnologiche:
sensori e GPS
sistemi di guida automatica
telemetria e connettività ISOBUS
computer vision
algoritmi di intelligenza artificiale
Nelle colture specializzate questa evoluzione è particolarmente evidente. Nel 2026 FederUnacoma ha presentato applicazioni che comprendono robot autonomi, sistemi GPS e LiDAR, droni agricoli, sensori per l’analisi del suolo e macchine capaci di effettuare trattamenti mirati.
L’obiettivo è duplice: aumentare la produttività e ridurre gli input utilizzati. Una macchina capace di distribuire un trattamento soltanto dove necessario può ridurre costi e impatto ambientale; allo stesso modo, sistemi autonomi o semi-autonomi possono contribuire ad affrontare la crescente difficoltà nel reperire manodopera agricola specializzata.
Per l’industria italiana questo trend rappresenta una grande opportunità. La specializzazione nazionale nelle macchine per vigneti, frutteti, orticoltura e colture ad alto valore aggiunto consente infatti di competere non necessariamente attraverso i grandi volumi, ma attraverso la qualità della soluzione tecnologica.
Esportare macchine agricole significa anche garantire assistenza
Nel settore dei beni strumentali il processo commerciale non termina con la consegna della macchina.
Un trattore, una raccoglitrice o un’attrezzatura agricola rappresentano un investimento produttivo e un eventuale fermo macchina può determinare perdite economiche immediate per l’utilizzatore. La disponibilità di ricambi e assistenza tecnica diventa quindi una parte integrante della proposta commerciale.Prima di entrare in un nuovo mercato è necessario chiedersi chi installerà o metterà in servizio la macchina, chi formerà l’utilizzatore, dove saranno disponibili i principali ricambi e quali tempi di intervento potranno essere garantiti.Questo elemento influenza direttamente anche la scelta del distributore. Un importatore dotato esclusivamente di capacità commerciale potrebbe risultare meno efficace di un partner con una rete tecnica, personale formato e magazzini ricambi sul territorio.
Per le aziende italiane, quindi, la selezione del partner non dovrebbe essere basata soltanto sul numero di clienti presenti nel suo database. È necessario verificare:
copertura geografica
portafoglio prodotti
eventuali conflitti con marchi concorrenti
competenze tecniche
solidità finanziaria
reale capacità di investimento nello sviluppo del brand
Normative, omologazioni e certificazioni: cosa verificare prima dell’export
Le macchine agricole presentano una complessità normativa superiore a quella di molti altri beni industriali perché possono coinvolgere contemporaneamente requisiti relativi a sicurezza delle macchine, circolazione stradale, emissioni, motori, componenti elettrici e sistemi di telecomunicazione.
All’interno dell’Unione Europea, il Regolamento UE n. 167/2013 disciplina l’omologazione e la vigilanza del mercato dei veicoli agricoli e forestali, includendo trattori delle categorie T e C, rimorchi della categoria R e determinate attrezzature intercambiabili trainate.
Parallelamente, le imprese devono prepararsi al nuovo quadro introdotto dal Regolamento UE 2023/1230 relativo alle macchine, destinato a sostituire la precedente Direttiva Macchine nel corso del 2027.
Esportare fuori dall’Unione Europea: cosa cambia
Quando si esporta al di fuori dell’Unione Europea, tuttavia, la marcatura CE non deve essere interpretata automaticamente come un passaporto universale. Ogni mercato può prevedere proprie procedure di omologazione, standard tecnici, limiti alle emissioni, requisiti documentali, marcature, regole per l’importatore e disposizioni relative ai manuali e alla lingua della documentazione.
Prima della commercializzazione è quindi opportuno verificare:
la classificazione doganale del prodotto
gli standard applicabili
gli eventuali test richiesti
le procedure di registrazione
le responsabilità dell’importatore locale
Come costruire una strategia efficace per esportare macchine agricole
La nuova geografia del settore rende sempre meno efficace l’approccio basato sulla semplice ricerca di un distributore generico.
Un progetto di internazionalizzazione dovrebbe partire dalla comprensione di dove esiste realmente una domanda compatibile con la macchina prodotta dall’azienda. Questo significa analizzare non soltanto il valore complessivo del mercato, ma anche colture prevalenti, dimensione delle aziende agricole, livello di meccanizzazione, struttura della distribuzione, concorrenti presenti e capacità di investimento degli utilizzatori finali.
Una volta identificati i mercati più interessanti, occorre costruire una mappa degli operatori locali e distinguere tra importatori, dealer, distributori specializzati, cooperative, grandi aziende agricole, contoterzisti e operatori istituzionali.
Quale modello di ingresso scegliere
La fase successiva riguarda la definizione del modello di ingresso. In alcuni Paesi un distributore esclusivo può rappresentare la soluzione più efficace; in altri può essere preferibile lavorare con più dealer regionali. Nei mercati più strategici e maturi può invece diventare opportuno valutare una struttura commerciale locale, personale dedicato o una presenza societaria diretta.
Il ruolo delle fiere: EIMA International 2026
Anche le fiere continuano a rivestire un ruolo importante. La stessa EIMA International 2026, in programma a Bologna dal 10 al 14 novembre, rappresenta una piattaforma privilegiata per incontrare operatori provenienti dai principali mercati internazionali e osservare l’evoluzione tecnologica del comparto. Tuttavia, la partecipazione fieristica produce risultati soltanto quando viene inserita all’interno di un percorso commerciale strutturato, con attività di scouting prima dell’evento e follow-up sistematici successivi.
Conclusioni: esportare macchine agricole nel 2026 richiede una strategia più selettiva
Il mercato mondiale delle macchine agricole sta attraversando una fase di profonda trasformazione. Il rallentamento di alcuni mercati tradizionali convive con l’espansione della domanda in India, Asia, Africa e America Latina, mentre digitalizzazione, robotica e intelligenza artificiale stanno ridefinendo le caratteristiche stesse delle tecnologie richieste dagli agricoltori.
Per le imprese italiane le opportunità rimangono quindi significative, ma richiedono un approccio più selettivo rispetto al passato.Individuare il mercato corretto, comprendere le specificità delle filiere agricole locali, definire il posizionamento del prodotto, verificare la compliance normativa e costruire una rete di distribuzione e assistenza adeguata sono passaggi indispensabili per trasformare il potenziale del mercato in risultati commerciali concreti.
In questo percorso, Octagona supporta le aziende italiane attraverso:
Domande frequenti sull’export di macchine agricole
Quali sono i mercati più promettenti per esportare macchine agricole nel 2026?
I mercati con le prospettive di crescita più rapida sono India, Africa subsahariana, Asia e America Latina, mentre Europa e Nord America restano strategici ma più maturi e competitivi. Non esiste però un unico mercato ideale per tutti i produttori: India e diversi Paesi asiatici registrano una forte crescita della meccanizzazione, mentre Africa subsahariana e America Latina presentano prospettive interessanti nel medio periodo. Europa e Nord America rimangono mercati strategici ma maturi e caratterizzati da maggiore concorrenza e, nel caso statunitense, anche da nuove complessità tariffarie. La scelta deve quindi dipendere dalla tipologia di macchina, dalla coltura di destinazione e dal posizionamento dell’azienda.
Quali tecnologie agricole hanno maggiori prospettive di crescita?
Agricoltura di precisione, sistemi di guida, sensoristica, robotica, telemetria, automazione e intelligenza artificiale stanno diventando componenti sempre più importanti della meccanizzazione. Cresce inoltre la domanda di soluzioni capaci di ridurre consumi di acqua, fertilizzanti e prodotti fitosanitari.
La marcatura CE è sufficiente per esportare una macchina agricola fuori dall’Europa?
Non necessariamente. La marcatura e le omologazioni europee dimostrano la conformità alla normativa UE, ma i Paesi extraeuropei possono prevedere propri standard, procedure di omologazione, requisiti sulle emissioni, certificazioni o registrazioni. È quindi necessario verificare la normativa applicabile nel singolo mercato prima di iniziare la commercializzazione.
Quanto conta il distributore locale?
Nel settore delle macchine agricole il distributore ha spesso un ruolo determinante perché deve garantire non soltanto la vendita, ma anche assistenza tecnica, ricambi, formazione e relazione continuativa con l’utilizzatore finale. La scelta del partner dovrebbe quindi basarsi sulla qualità della sua struttura tecnica e commerciale e non soltanto sulla dimensione del portafoglio clienti.
Quali documenti servono per esportare macchine agricole fuori dall’Unione Europea?
Non esiste un elenco unico valido per tutti i mercati. In generale servono la classificazione doganale del prodotto, la verifica degli standard tecnici e delle emissioni richiesti dal Paese di destinazione, eventuali test o certificazioni locali, le procedure di registrazione doganale e la definizione delle responsabilità dell’importatore. La marcatura CE, da sola, non è sufficiente fuori dall’Unione Europea.
CONDIVIDI ARTICOLO[Sassy_Social_Share]
Se vuoi approfondire il contenuto di questo articolo





 Italian
 English